












Bitcoin geleceği yalnız sınırlı arzla açıklanamaz. Talebin nereden geldiği, ETF erişiminin neyi değiştirdiği ve madenciliğin nasıl finanse edildiği birlikte değerlendirilmelidir. Analiz, fiyat hedefi seçmek yerine üç senaryonun dayanaklarını ve zayıf noktalarını karşılaştırır.
Bitcoin’in geleceği için verilen hedef fiyatlar çoğu zaman tek cümleye dayanıyor: “Arz sınırlı, fiyat yükselir.” Oysa az bulunan her varlık talep görmez. BTC’yi değerli bulanların neden elde tuttuğu, satışa çıkan miktarın nasıl karşılandığı ve ağ güvenliğinin hangi gelirle sürdürüldüğü aynı tez içinde açıklanmalıdır. KriptoMeta değerlendirmesi, kıtlık iddiasını talep ve madenci ekonomisiyle birlikte sınar.
Değerlendirme tarihi: 24 Eylül 2026. Analiz, protokol belgeleri ve resmî ürün açıklamalarına dayanır. Senaryolar güncel fon akışı ölçümü, olasılık hesabı veya alım-satım önerisi değildir.
Bitcoin için hangi tezi değerlendiriyoruz?
Bitcoin’in yatırım tezi, merkezi ihraççıya ihtiyaç duymayan transfer ağıyla öngörülebilir üretim kuralını birleştirir. BTC sahibi, şirket hissesi veya madencilerin kazancına ortaklık hakkı satın almaz. Dolayısıyla değerleme, dağıtılacak kâr payına değil; varlığı tutma, aktarma ve kabul etme isteğine dayanır.
Uzun vadeli olumlu görüş için yalnız yeni alıcı gelmesi yetmez. Alıcıların elde tutma gerekçesi geçici fiyat beklentisinden daha dayanıklı olmalı; saklama, erişim ve ağın kuralları konusunda güven korunmalıdır. Token ekonomisini inceleme yöntemi, kullanım ile varlık talebini ayırmak için yardımcıdır. Bitcoin’de uygulama geliri veya staking getirisi aramak yerine ihraç, sahiplik ve güvenlik teşviklerini değerlendirmek gerekir.
Sınırlı arz fiyatı tek başına yükseltir mi?
Hayır. Üretim kuralı arz tarafını sınırlar; alıcıların ödemeye razı olduğu fiyatı belirlemez. Bitcoin’in mevcut ihraç düzeni yaklaşık 21 milyon BTC sınırına yaklaşır. Ana ağ parametrelerinde yarılanma aralığı 210.000 bloktur. Bitcoin Core sübvansiyon hesabı, her dönemde yeni blok başına üretilen miktarı azaltır.
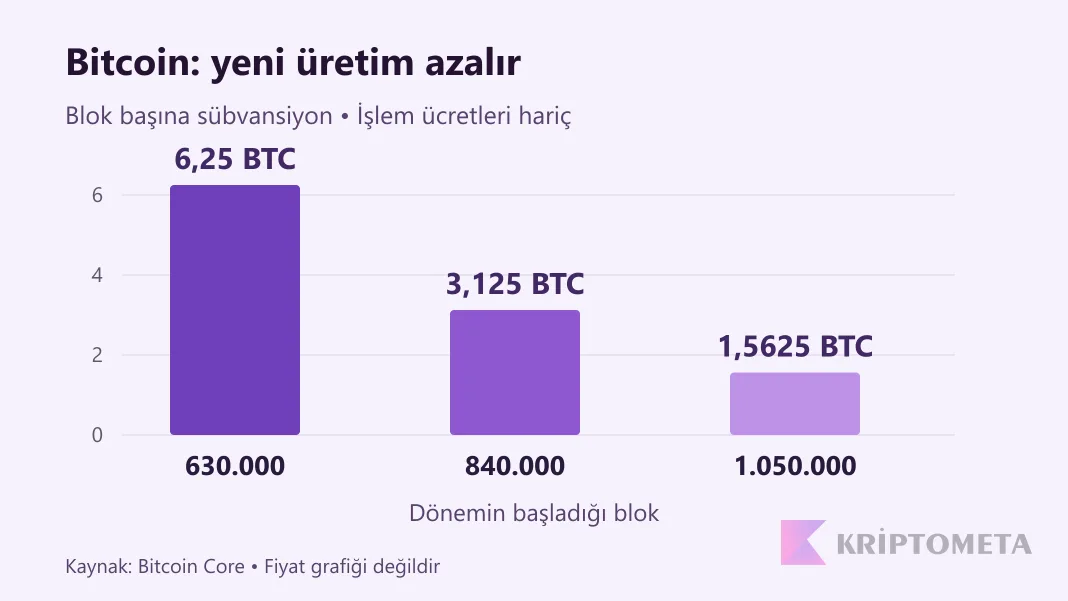
Grafik, Bitcoin Core ihraç kuralından hesaplandı. 630.000, 840.000 ve 1.050.000 bloklarında başlayan dönemlerde sübvansiyon sırasıyla 6,25; 3,125 ve 1,5625 BTC’dir. İşlem ücretleri dahil değildir; son sütun fiyat tahmini veya kesin takvim tarihi göstermez.
Yeni üretimin azalması, piyasada satılabilecek tüm BTC miktarının yarıya inmesi demek değildir. Eski sahipler satış yapabilir; madenciler kazandıklarını tutabilir. Dolaşımdaki arz ile maksimum arz ayrımı burada işe yarar: üst sınır protokol çerçevesini, satışa hazır miktar ise piyasa davranışını anlatır. Kayıp olduğu varsayılan BTC miktarı da kesin dolaşım ölçümü gibi kullanılmamalıdır.
Kıtlık beklentisinin önceden fiyatlanması mümkündür. Herkesin bildiği halving, gerçekleştiği gün yeni bilgi yaratmayabilir. Talep zayıflarsa daha düşük ihraçla birlikte fiyat düşüşü de görülebilir.
ETF erişimi ve kullanım talebi nasıl ayrılır?
Spot Bitcoin ürünleri, aracı kurum hesabı üzerinden fiyat hareketine erişmek isteyen yatırımcılar için farklı kanal açar. Ancak ürün payı almak, Bitcoin ağında ödeme yapmak veya kişisel cüzdana BTC çekmekle aynı işlem değildir. Erişim kolaylığı talebi destekleyebilir; pay sahiplerinin çıkış yapması ters yönde baskı oluşturabilir.
SEC’nin 10 Ocak 2024 açıklaması, spot Bitcoin ETP’lerinin listeleme ve işlem görmesine ilişkin kararı Bitcoin’e destek veya garanti olarak sunmaz. “ETF” adı da her ülkede aynı hukuki yapıyı ifade etmez; ürünün izahnamesi esas alınmalıdır.
Yeni kararların talep tezini değiştirip değiştirmediğini değerlendirirken Bitcoin ETF ve düzenleme haberlerini karar tarihiyle birlikte okuyun; haber başlığı ürünün izahnamesinin yerine geçmez.
Fonun yönetilen varlık değerinin büyümesi tek başına yeni para girişi kanıtı değildir. Tutulan BTC değişmeden fiyat yükselirse dolar cinsinden varlık değeri de yükselir. Talebi okurken net giriş-çıkış, tutulan BTC ve fiyat etkisi ayrıştırılmalıdır. Aynı şekilde borsadaki yüksek işlem hacmi, aynı BTC’nin gün içinde tekrar tekrar el değiştirmesinden kaynaklanabilir; yeni uzun vadeli alıcı sayısını vermez.
Madencilik güvenliği hangi ekonomik koşullara bağlı?
Madenciler geçerli blok üretmek için hesaplama yapar; karşılığında blok sübvansiyonu ve işlem ücretlerinden gelir elde eder. Tam düğümler ise blokların kurallara uyup uymadığını bağımsız denetler. Bitcoin geliştirici belgesindeki ayrım nettir: daha çok hesaplama gücü, kurala aykırı yeni BTC üretimini geçerli hale getirmez.
Madencinin ekonomik sonucu, BTC gelirinin yanında elektrik, donanım, bakım ve finansman maliyetlerine bağlıdır. Halving sübvansiyonu azaltır; ücretleri mekanik olarak yarılamaz. BTC fiyatı ve ücret geliri kaybı karşılamazsa bazı işletmelerin kârlılığı düşebilir. Zorluk ayarı blok üretim temposunu dengeler; her madencinin kazançlı kalmasını sağlamaz.
Ücretlerin yüksek olması madenci gelirine katkı sunarken küçük transferleri pahalılaştırabilir. Düşük ücret kullanıcı açısından rahatlatıcıdır; daha az sübvansiyonlu gelecekte güvenlik bütçesinin nasıl karşılanacağı sorusunu da canlı tutar. Bitcoin transfer ücreti aracı tek işlemin yaklaşık maliyetini değerlendirmek içindir; ağın toplam gelirini ölçmez.
Bitcoin için üç gelecek senaryosu
Aşağıdaki senaryolar tarihli fiyat hedefi vermez. Her görüşün dayandığı koşulu ve görüşü zayıflatabilecek gelişmeyi eşleştirir. Böylece yalnız tezi destekleyen veriyi seçme riski azalır.
| Senaryo | Dayanak | Tezi zayıflatan işaret |
|---|---|---|
| Kalıcı talep güçlenir | Elde tutma isteği ve güvenilir erişim büyür; yeni ihraç ile satışlar karşılanır. | Erişim artmasına rağmen kalıcı çıkışlar ve zayıflayan alıcı ilgisi görülür. |
| Benimsenme sürer, fiyat beklentiyi aşamaz | Ağ çalışır ve kullanım devam eder; iyimser beklenti önceden fiyatlanmıştır. | Beklenenden güçlü, süreklilik gösteren yeni talep oluşur. |
| Talep ve güven baskı altına girer | Likidite, saklama güveni veya erişim koşulları bozulur; satış isteği ağır basar. | Güvenilir erişim toparlanır ve talepte kalıcı iyileşme gözlenir. |
Ağın çalışmaya devam etmesiyle BTC fiyatının yükselmesi aynı sonuç değildir. Teknik olarak işleyen ağ, varlığı pahalı bulan yatırımcıyla karşılaşabilir. Uzun vadeli benimsenme beklentisi de kısa vadeli sert kayıpları engellemez.
Bitcoin analizinde hangi göstergeler yanıltabilir?
- Adres sayısını kişi saymak: Aynı kişi çok sayıda adres kullanabilir; saklama hizmeti pek çok müşteriyi birlikte temsil edebilir.
- Yüksek hash oranını fiyat hedefi saymak: Hesaplama gücü ağ rekabetiyle ilgilidir; alıcının BTC’ye biçtiği fiyatı garanti etmez.
- Piyasa değerini yatırılan para sanmak: Fiyat ile dolaşım miktarının çarpımı, piyasaya giren toplam nakit değildir.
- Geçmiş döngüyü takvim kuralına çevirmek: Likidite, katılımcılar ve beklentiler değiştiğinde eski fiyat örüntüsü tekrarlanmayabilir. Fonlama ve beklentiler arasındaki ilişki Fed faiz kararları analizindeki koşullu senaryolarla ayrıştırılıyor.
Örneğin yalnız hesap göstermek için 20 milyon BTC dolaşım ve 100.000 dolar fiyat varsayılırsa piyasa değeri 2 trilyon dolar olur. Rakamlar güncel piyasa beyanı değildir. Piyasa değeri hesaplama aracı farklı varsayımları karşılaştırabilir; sonucun gerçekleşme olasılığını hesaplamaz.
Güncel fiyat ve grafik için Bitcoin fiyat sayfası kullanılabilir. Analizi yenilerken bakılacak esas değişim ise fiyatın kendisinden daha geniştir: talep kanalları, saklama güveni, madenci geliri ve tezi bozabilecek koşullar birlikte değerlendirilmelidir.