










Chainlink için yeni entegrasyon haberi görmek kolay; hizmet gelirinin LINK talebine hangi yoldan ulaştığını ölçmek daha zor. Ücret dönüşümü, staking ve arz birlikte okunmadan proje başarısı ile token getirisi birbirine karışabilir.
Chainlink geleceği hakkında sağlıklı yorum yapmak için önce hangi başarıyı ölçtüğümüzü seçmeliyiz: daha çok projeye hizmet vermek mi, daha fazla ücret kazanmak mı, yoksa LINK için kalıcı talep oluşturmak mı? Üçü aynı anda ilerleyebilir; aralarındaki bağın zayıflaması da mümkündür. Analizin odağı, duyuruların sayısından çok kullanımın token ekonomisine nasıl yansıdığı.
Chainlink hangi ihtiyacı karşılıyor?
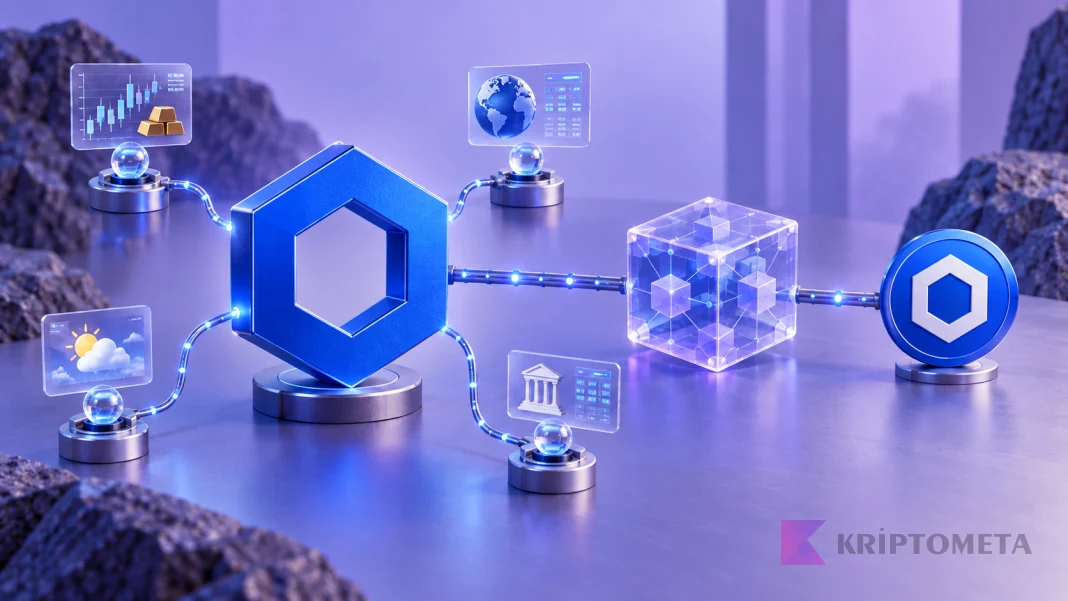
Akıllı sözleşme, kredi teminatını hesaplarken güncel varlık fiyatına ihtiyaç duyar. Chainlink’in Data Feeds hizmeti fiyat gibi girdileri oracle ağlarıyla sözleşmelere ulaştırır. CCIP ise farklı blok zincirleri arasında mesaj ve token aktarımına hizmet eder. Aynı marka altında bulunmaları, gelirlerinin veya risklerinin aynı olduğu anlamına gelmez.
Kredi protokolündeki fiyat güncellemesiyle zincirler arası transferi tek işlem sayacında toplamak yanıltır. Entegrasyon, ücretli kullanım ve gelir ayrı göstergelerdir. Duyurulan pilot çalışma henüz düzenli ödeme yapan müşteriye dönüşmemiş olabilir. Ölçümde hizmet türünü, dönemi ve mümkünse tekrar eden kullanımı ayırmak gerekir.
Hizmet kullanımı LINK talebine nasıl dönüşür?
KriptoMeta editör ekibinin burada izlediği sıra basit: önce hangi hizmetin kullanıldığı, ardından ödenen ücret ve son olarak LINK’e ulaşan ekonomik pay. CCIP ücret yapısında ağ ücreti ile blok zincirindeki yürütme maliyeti birlikte yer alır. Kullanıcının ödediği toplam tutarı doğrudan protokolün net kazancı gibi okumak doğru olmaz.
Payment Abstraction, desteklenen farklı ödeme varlıklarının LINK’e dönüştürülmesini sağlar. Ödemeyi başka tokenla yapmak, LINK ile ekonomik bağlantının mutlaka koptuğunu göstermez. Tersinden bakıldığında, her hizmette aynı dönüşüm ve dağıtım mekanizmasının çalıştığını da varsayamayız.
Chainlink Reserve, hizmet gelirleriyle bağlantılı LINK birikimini izlemek için başka bir pencere açar. Rezerv artışının hangi gelirlerden beslendiği ve sürekliliği, tek günlük toplamdan daha açıklayıcıdır. Rezervde token tutulması yakım değildir; token sahiplerine otomatik kâr payı hakkı da vermez.
Staking ve arz tarafında ne izlenmeli?
Staking’i yalnızca dolaşımdan token çekme anlatısına indirgememek gerekir. Hangi hizmetin güvenliğine katkı sağlandığı, ödülün kaynağı ve katılımcının çıkış koşulları ayrı sorulardır. Chainlink staking belgeleri programın kapsamını açıklıyor; tüm ağın her riskini tek mekanizmayla güvenceye aldığı sonucu çıkarılamaz.
LINK’in toplam arz üst sınırı 1 milyardır. Sabit üst sınır, dolaşımdaki miktarın sabit kaldığını göstermez. Yeni dolaşım girişleriyle staking ve rezerv hareketlerini aynı dönemde karşılaştırmak daha anlamlıdır. Operatör ödemelerinin bir kısmı da maliyetleri karşılamak için satılabilir; alım yönlü akışı görmek, satış ihtimalini yok saymayı haklı çıkarmaz.
Token ekonomisi incelenirken sorulacak soru “arz sınırlı mı?” ile bitmez. Talebin ne kadarı gerçek hizmetten geliyor, ne kadarı fiyat beklentisine dayanıyor? Kullanım güçlü görünürken token değerlemesinin pahalı kalması mümkündür.
Kullanımı ve değer aktarımını ayıran hesap
Varsayımsal iki dönem düşünelim. Yalnız hizmet ücretini sayıyoruz; gas maliyetini, teşvikleri ve diğer giderleri hesabın dışında bırakıyoruz. Aşağıdaki rakamlar Chainlink’in gerçek tarifesi veya gelir tahmini değildir.
| Gösterge | İlk dönem | İkinci dönem |
|---|---|---|
| Ücretli işlem | 10.000 | 15.000 |
| İşlem başına hizmet ücreti | 0,20 USD | 0,10 USD |
| Toplam hizmet ücreti | 2.000 USD | 1.500 USD |
İşlem sayısı %50 artarken ücret toplamı %25 azalıyor. Kullanım büyümesi hakkında olumlu konuşabiliriz; aynı veriden gelir büyümesi sonucu çıkaramayız. Ücretlerin ne kadarının LINK’e çevrildiği bilinmeden token talebi hesabı da tamamlanmış olmaz.
Hesabın ikinci sınırı token fiyatıdır. Aynı dolar tutarı, LINK pahalandığında daha az token alır. Dönüşüm hacmini hem dolar hem LINK cinsinden izlemek, mekanizmayı fiyat hareketiyle karıştırmayı önler.
LINK fiyatını kontrol etmek güncel dolar karşılığını gösterir; hizmet gelirini ölçmek için yine aynı döneme ait ödeme kayıtları gerekir.
LINK için üç senaryo ve geçersizleşme koşulları
Ekonomik bağın güçlenmesi: Ödeme yapan kullanım tekrar eder, ücretlerden LINK’e dönüşen tutar büyür ve arz artışı karşısında anlamlı kalır. Senaryoyu zayıflatacak işaret, yeni entegrasyonlara rağmen ücret akışının büyümemesi veya teşvikler azaltıldığında kullanımın kaybolmasıdır.
Ağ büyürken tokenın geride kalması: Proje daha fazla hizmet verir fakat düşük ücretler, farklı dağıtım mekanizmaları veya dolaşıma giren arz token talebini dengeler. İzlenecek ayrım, kullanım sayısıyla ücret dönüşümünün aynı yönde ilerleyip ilerlemediğidir. Düzenli ekonomik aktarımın belirginleşmesi, temkinli senaryonun yeniden ele alınmasını gerektirir.
Rekabet veya güven sorunu: Rakip çözümler ücretleri baskılayabilir; veri kalitesi ya da hizmet kesintisi müşteri tercihlerini etkileyebilir. Teknik belgeler de düşük likiditeli veri kaynaklarının ve tek sağlayıcıya bağımlılığın risklerini anlatıyor. Müşteri kaybı olmadan toparlanan geçici aksaklıkla kalıcı güven kaybını aynı değerlendirmeye koymamak gerekir.
Senaryolar olasılık yüzdesi veya fiyat hedefi değildir. Hangi gözlemin görüşü güçlendireceğini, hangisinin değiştireceğini önceden belirlemek için kullanılır.
Analizi hangi göstergelerle güncelleriz?
- Hizmet kullanımı: Pilot duyurusu, ücretli işlem ve tekrar eden müşteri ayrı kaydedilir.
- Ekonomik aktarım: Ödenen ücret, LINK’e dönüşüm ve rezerv girişleri aynı dönem için karşılaştırılır; birbirine eklenerek çift sayılmaz.
- Arz hareketleri: Dolaşım, staking ve rezerv değişimleri tarihleriyle birlikte okunur.
- Teknik bağımlılıklar: Veri kaynakları, hizmet kapsamı ve olay sonrası alınan önlemler izlenir.
Chainlink’in taşıdığı işlem değeri, kasasına giren gelir değildir. TVL, transfer hacmi ve ücret gibi ölçüleri ayırmak, büyük rakamların değerlendirmeyi yönlendirmesini engeller. LINK için güçlü görüş, yalnızca yaygın kullanım anlatısıyla değil, tokena ulaşan ve sürdürülebilen ekonomik bağla savunulabilir.
Değerlendirme 25 Eylül 2026’da erişilen resmi belgeler üzerinden hazırlandı. Canlı fiyat hedefi ya da gerçekleştirilmiş staking testi sunmuyor; mekanizma değiştiğinde ücret ve arz varsayımlarının yeniden kontrol edilmesi gerekiyor.