













Likit staking ile doğrudan staking karşılaştırması, Ethereum’da kontrolü kimin taşıdığı ve ETH’ye nasıl dönüldüğü sorularıyla başlar. Ödül oranını gider, kuyruk ve token satış fiyatıyla birlikte okumak gerekir.
Staking yöntemini seçerken yalnız ekrandaki ödül oranını karşılaştırmak yeterli olmaz. Parayı ne zaman kullanacağınız, doğrulayıcıyı kimin işleteceği ve çıkış sırasında hangi işlemi yapacağınız da sonucu değiştirir. Karşılaştırma Ethereum içindir: “doğrudan staking” burada kendi doğrulayıcınızı işlettiğiniz solo staking anlamına gelir; başka ağların yerel delegasyon modellerini kapsamaz.
Kontrol sizde mi, doğrulayıcı işletimi başkasında mı?
Solo staking, doğrulayıcıyı etkinleştirmek için en az 32 ETH ve çalışır istemci altyapısı gerektirir. Anahtar yönetimi, güncellemeler, bağlantı ve izleme sizin sorumluluğunuzdadır. Hizmet sağlayıcıya ödül payı vermemek, elektrik ve donanım giderlerinin yok olduğu anlamına gelmez.
Likit staking havuzunda ETH’yi operatörler çalıştırır; sizin elinizde stake payını temsil eden token bulunur. Ethereum’un havuz açıklaması, havuzların temel protokolün üzerinde çalışan ayrı yapılar olduğunu vurgular. Token cüzdanınızda olsa bile doğrulayıcı istemcisini veya operatör anahtarını yönetmezsiniz.
| Karar noktası | Solo staking | Likit staking havuzu |
|---|---|---|
| Başlangıç sermayesi | Doğrulayıcı aktivasyonu için en az 32 ETH | Havuza özgü daha düşük eşik mümkün |
| İşletim | İstemci ve anahtar sorumluluğu kullanıcıda | Operatör işletir; kullanıcı temsil tokenını tutar |
| Ödülden gider | Donanım, enerji, bağlantı ve bakım | Hizmet/protokol ücreti; işlem ve olası satış maliyeti |
| Çıkış | Ağ çıkışı ve çekim işlemleri | Protokol çekimi veya piyasada token satışı |
| Ek risk | Kendi işletim ve anahtar hataları | Havuz sözleşmesi, operatör ve token piyasası |
Üçüncü seçenek olan staking hizmetiyle kendi doğrulayıcınızı başka işletmeciye çalıştırmak da solo ile aynı değildir. Çekim anahtarını elinizde tutmanız, imzalama ve işletim bağımlılığını ortadan kaldırmaz. Ürün adından önce hangi yetkinin kimde kaldığına bakın.
Likit token hangi tutarı temsil ediyor?
Token adedi her modelde ödülle birlikte artmaz. stETH gibi yeniden hesaplanan tokenlarda bakiye değişebilir; wstETH gibi sarmalanmış temsilde adet sabit kalırken stETH’ye dönüşüm oranı değişir. wstETH belgesi sabit adet modelini açıklar. Ekranda yalnız token sayısını izlemek ödülü veya zararı gizleyebilir.
İzlenecek üç değer farklıdır: token adedi, protokolde temsil edilen ETH miktarı ve piyasada gerçekten alınabilecek ETH. Cüzdandaki dolar tahmini dördüncü, fiyat hareketine açık ölçüdür. Ekstra token üretilmesi veya farklı sarmalama biçimi, kendi başına yeni ekonomik getiri oluşturmaz.
Çıkış planı: kuyruk mu, satış fiyatı mı?
Solo doğrulayıcıyı durdurmak ETH’yi hemen harcanabilir yapmaz. Ethereum çekim kuralları doğrulayıcı türünü ve ağ kuyruğunu ayırır. Eski 0x01 tipinde 32 ETH üzeri bakiye otomatik süpürülürken, bileşikleşen 0x02 tipinde etkin bakiye 2.048 ETH’ye kadar çıkabilir. Dolayısıyla “32 ETH her doğrulayıcının tavanıdır” varsayımı güncel değildir.
Likit token için iki ayrı yol vardır. Protokol çekimi, sözleşmenin talep ve tamamlanma sürecidir. Piyasa satışı ise alıcı bulmayı ve fiyatı kabul etmeyi gerektirir. Lido örneğinde çekim kuyruğu, talebi NFT ile temsil eder; talep kesinleşince ayrılan ETH alınır. Kuyruğa kilitlenen tutar beklerken staking ödülü kazanmaz ve kayıp riski tamamen bitmez. Diğer havuzlara aynı ayrıntıyı varsayarak taşımayın.
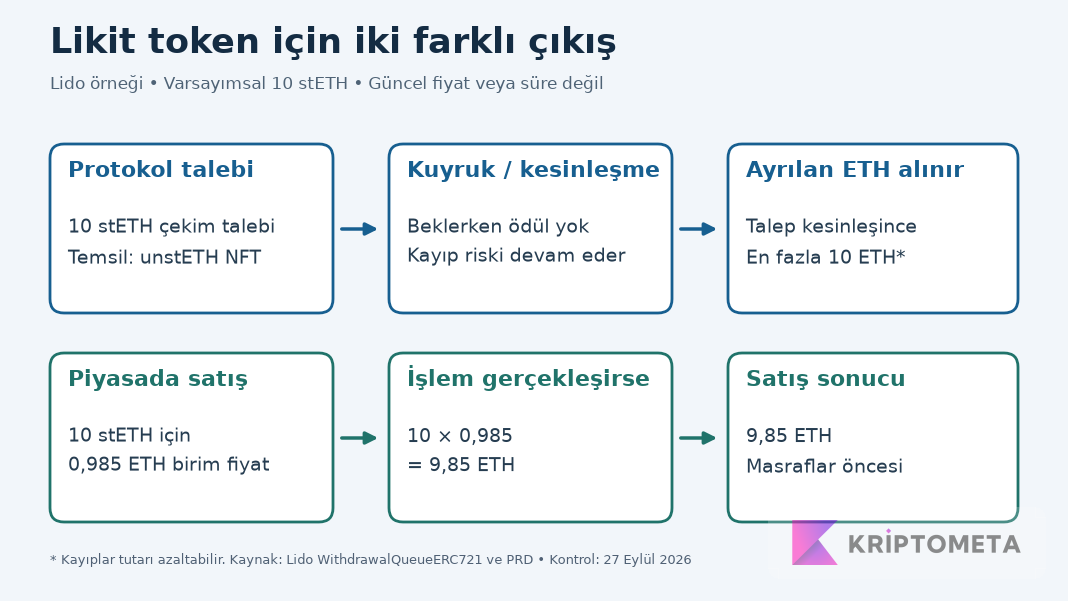
Örnek olarak 10 stETH için piyasada birim başına 0,985 ETH alınabildiğini varsayalım. Satış, masraflar öncesi 9,85 ETH getirir. Muhasebede 10 ETH karşılık görünmesi piyasadaki 0,15 ETH farkı yok etmez. Protokol çekimi ise süre, olası kayıp ve işlem maliyeti taşır; örnek 10 ETH’nin kesin veya hemen ödeneceği sözü değildir.
Satış kararı verirken anlık fiyatın yanında toplam işlem tutarına bakın. Küçük emir için görülen fiyat büyük emirde korunmayabilir; fiyat etkisi ile teklif sonrası değişimi anlatan slippage farklıdır. Harcama tarihiniz kesinse, belirsiz kuyruk süresini sıfır kabul ederek plan kurmayın.
Aynı brüt oranı net maliyetle karşılaştırın
Varsayımsal karşılaştırmada 32 ETH, bir yıl boyunca basit %4 brüt ödülle 1,28 ETH üretir. Likit havuz ücretinin ödül üzerinden %10 olduğunu varsayarsak ücret 0,128 ETH, kalan 1,152 ETH olur. Solo işletimin yıllık toplam maliyeti 0,12 ETH olursa kalan 1,16 ETH’dir. Sonuçlar çok yakın. Solo gideri 0,128 ETH’yi aşarsa aynı varsayımlar altında havuzun net tutarı daha yüksek olur; hizmet ücreti olmaması tek başına net üstünlük sağlamaz.
%4 ve 0,12 ETH güncel teklif değildir. Eşit performans ve kesintisiz dönem varsaydık; bileşikleşme, vergi, ceza, giriş/çıkış gas maliyeti ve satış indirimi dışarıda. Gerçek maliyet tablonuza onları ayrı ekleyin. Lido’nun ücret açıklaması ödülden kesinti örneğidir; bütün havuzların aynı ücretle çalıştığı anlamına gelmez.
Lido’da ödülün operatör ve DAO arasında nasıl bölündüğünü, H1 2026 verileriyle hazırlanan Lido analizi inceliyor.
Staking ve APR/APY hesaplayıcısında 32 ETH, %4 APR, 365 gün ve bileşikleşme yok seçimi aynı 1,28 ETH brüt sonucu verir. Havuz kesintisini ve solo giderini araç sonucundan ayrı çıkarın; hesaplayıcı onları kendiliğinden düşmez.
Kısa süreli küçük pozisyonda sabit işlem gideri oran kadar belirleyici olabilir. Örneğin 2.000 dolarlık pozisyondan çıkışta 20 dolar toplam gider, anaparanın %1’idir. Yıllıklandırılmış yüksek oranı birkaç günlük gerçek gelirle kıyaslamadan masrafın telafi edildiği varsayılamaz.
Riskleri hangi sırayla kontrol etmeli?
İlk katman ağ ve doğrulayıcı davranışıdır: çevrimdışı kalma, hatalı imza ve çekim kuyruğu. İkinci katman seçtiğiniz hizmettir: sözleşme yükseltme yetkileri, operatör seçimi ve olay anında durdurma mekanizması. Resmi risk belgesi, denetimin veya çok sayıda operatörün bütün hata ihtimallerini kaldırmadığını gösterir.
Üçüncü katman, tokenla yaptığınız ek işlemdir. Likit tokenı borca teminat verirseniz likidasyon riski eklenir; başka ağa taşırsanız köprü bağımlılığı doğar. Yalnız tokenı tutmanın riskini, kaldıraçlı stratejinin riskiyle aynı tabloda tek oranmış gibi sunmayın.
Seçimi üç soruyla somutlaştırın
- Operatör olabilir miyim? En az 32 ETH, güvenli anahtar yönetimi ve düzenli bakım imkânı birlikte varsa solo seçeneği değerlendirilebilir. Yalnız sermaye eşiğini geçmek yeterli değildir.
- ETH’ye ne zaman ihtiyacım var? Tarih esnekse protokol kuyruğu yönetilebilir olabilir. Hızlı çıkış gerekiyorsa gerçek satış teklifi, indirim ve gas gideri görülmelidir.
- Hangi ek bağımlılığı kabul ediyorum? Havuzun kodu, yükseltme yetkisi, operatörleri ve çekim yöntemi anlaşılmıyorsa yüksek oran karar için yeterli kanıt sayılmaz.
Kararı yazılı hale getirmek kolaydır: seçilen model, beklenen kullanım süresi, gider varsayımı ve acil çıkış yolu. Rakam veya yetki yapısı değiştiğinde aynı not üzerinden yeniden karşılaştırın. Yöntem seçimi ETH fiyat riskini kaldırmaz; amaç ödül rakamının yanında üstlenilen işi ve çıkış maliyetini de görünür kılmaktır.
